ความรักเป็นเรื่องสวยงาม แต่เราจะปฏิเสธไม่ได้เลยว่า “เงิน” คือปัจจัยสำคัญที่ทำให้ชีวิตคู่ขับเคลื่อนไปได้อย่างราบรื่น ยิ่งในยุคปัจจุบันที่กฎหมายสมรสเท่าเทียมมีผลบังคับใช้ในไทยแล้ว การสร้างครอบครัว และการวางแผนอนาคตร่วมกันของกลุ่มชายรักชาย เกย์ หรือแม้แต่ LGBTQ+ ทุกคน จึงไม่ใช่แค่ความฝันอีกต่อไป แต่มาพร้อมกับสิทธิและหน้าที่ทางกฎหมายที่จับต้องได้จริง ถ้าคุณกำลังคบกับแฟนหนุ่ม และเริ่มมองถึงอนาคตระยะยาว บทความนี้ คือคู่มือฉบับสมบูรณ์ที่จะพาคุณไปเจาะลึกเรื่อง การเงินเกย์ พร้อมแชร์ทริคเด็ดๆ ที่ คู่รักเกย์วางแผนเงิน ร่วมกันได้อย่างชาญฉลาด ไม่ทะเลาะกันเรื่องบิลค่าไฟ และมีเงินเปย์กันไปยาวๆ!
ในบทความนี้
การเงินเกย์ เป็นหนึ่งในเรื่องที่ต้องคุยกันให้เคลียร์!
หลายคู่มักตกม้าตาย เมื่อต้องคุยเรื่องเงิน เพราะมองว่าเป็นเรื่องละเอียดอ่อนและกลัวทำให้อีกฝ่ายอึดอัด แต่เชื่อเถอะครับว่า การเปิดอกคุยเรื่องฐานะ รายได้ และหนี้สินตั้งแต่เนิ่นๆ คือวัคซีนชั้นดีที่ช่วยป้องกันปัญหาเตียงหักในอนาคต การจัดการการเงินเกย์ที่ดีไม่ใช่แค่การหาเงินให้ได้เยอะๆ แต่คือการเข้าใจสไตล์การใช้เงินของกันและกัน
“ความรักทำให้เราอยากอยู่ด้วยกัน
แต่ความมั่นคงทางการเงินคือสิ่งที่ทำให้เราอยู่ด้วยกันรอด”
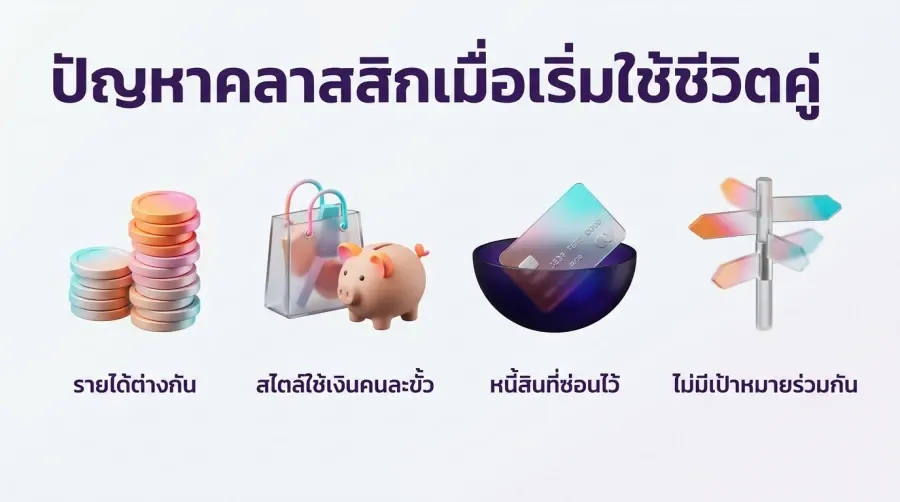
ปัญหาคลาสสิกเมื่อเริ่มต้นใช้ชีวิตคู่
ก่อนจะไปดูวิธีแก้ เรามาเช็กกันก่อนว่าคู่ของคุณกำลังเผชิญกับปัญหาเหล่านี้อยู่หรือเปล่า:
- ความต่างของรายได้: คนนึงเงินเดือนหลักแสน อีกคนเพิ่งเริ่มทำงานหลักหมื่น
- สไตล์การใช้เงินไม่เหมือนกัน: คนนึงสายเปย์ชอบซื้อของแบรนด์เนม อีกคนสายประหยัดเน้นเก็บออม
- หนี้สินที่ซ่อนไว้: หนี้บัตรเครดิต หนี้ กยศ. หรือภาระทางบ้านที่ไม่ได้บอกกันตั้งแต่แรก
- ไม่มีเป้าหมายร่วมกัน: ไม่รู้ว่าอีก 3-5 ปีข้างหน้าอยากมีบ้าน มีรถ หรืออยากไปเที่ยวไหน
สเต็ปเริ่มต้นจัดการ การเงินเกย์ ให้ชีวิตคู่ราบรื่น
การที่คู่รักเกย์วางแผนเงินร่วมกัน ไม่ได้หมายความว่าต้องเอาเงินมารวมกันทั้งหมดแล้วสูญเสียอิสระส่วนตัว แต่คือการหา “จุดกึ่งกลาง” ที่ทั้งคู่แฮปปี้ มาดูสเต็ปการเริ่มต้นกันเลยครับ
| เปิดอกคุยเรื่องเงิน |
|---|
| หาเวลาชิลๆ สักวัน สั่งของอร่อยมากิน แล้วเริ่มคุยกันเรื่องเป้าหมายทางการเงิน แจกแจงรายรับ รายจ่าย และภาระหนี้สินของแต่ละคนอย่างตรงไปตรงมา ไม่ต้องอายถ้าเรามีหนี้ เพราะการรู้ความจริงจะช่วยให้ทั้งคู่ช่วยกันหาทางออกได้ดีกว่าการปิดบัง |
| จัดสรรบัญชี |
|---|
| สูตร 3 กระเป๋า เป็นวิธีที่เวิร์คที่สุด สำหรับคู่รักยุคใหม่คือการแบ่งเงินออกเป็น 3 ก้อน เพื่อให้มีทั้งกองกลางสำหรับชีวิตคู่ และกองส่วนตัวสำหรับความสุขส่วนตัว เพราะหากไม่ทำการแบ่งให้เป็นสัดส่วน พอถึงเวลาฉุกเฉินอาจจะต้องลำบากหรือเกิดปัญหาได้ |
🏳️🌈 อ่านเพิ่มเติม – จดทะเบียนเกย์ ทำยังไง? คู่มือเตรียมเอกสารสมรสเกย์ A-Z
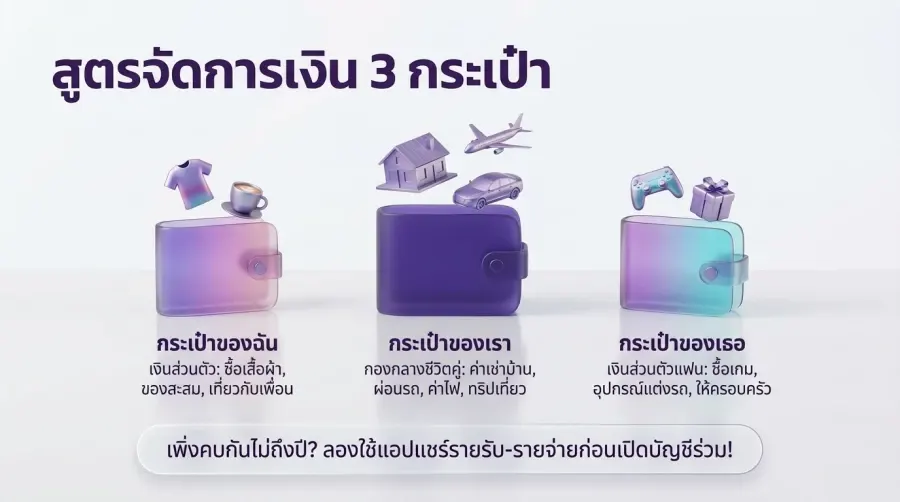
บัญชี 3 กระเป๋า
| ประเภทบัญชี | วัตถุประสงค์ | ใครเป็นคนจัดการ | ตัวอย่างค่าใช้จ่าย |
|---|---|---|---|
| กระเป๋าของฉัน | เงินส่วนตัวของแต่ละคน | เจ้าของบัญชี | ซื้อเสื้อผ้า, ของสะสม, เที่ยวกับเพื่อน |
| กระเป๋าของเธอ | เงินส่วนตัวของแฟน | แฟน | ซื้อเกม, อุปกรณ์แต่งรถ, ให้ครอบครัวเขา |
| กระเป๋าของเรา | บัญชีกองกลางสำหรับชีวิตคู่ | ดูแลร่วมกัน | ค่าเช่าบ้าน, ผ่อนรถ, ค่าไฟ, ค่าอาหาร, ทริปเที่ยวคู่ |
💡 Quicky Tip: กำลังมองหาคนรู้ใจที่มีไลฟ์สไตล์ตรงกันอยู่หรือเปล่า? เข้ามาหาเพื่อนคุยหรือคนรู้ใจได้ที่ Quicky App แอปหาคู่ที่เข้าใจเกย์ไทยที่สุด!
กฎเหล็กของการวางแผน การเงินเกย์ ที่ห้ามมองข้าม
สำรองเงินฉุกเฉิน (Emergency Fund)
ชีวิตคือความไม่แน่นอน วันดีคืนดีอาจมีใครคนใดคนหนึ่งตกงาน หรือเจ็บป่วยกะทันหัน บัญชีกองกลางควรมีเงินสำรองฉุกเฉินอย่างน้อย 3-6 เดือนของค่าใช้จ่ายรวม เพื่อให้ชีวิตคู่ไม่สะดุดเมื่อเกิดเหตุการณ์ไม่คาดฝัน
จัดการหนี้สิน การเงินเกย์ ร่วมกันอย่างมีสติ
หากตกลงปลงใจจะสร้างครอบครัวด้วยกัน หนี้ของอีกฝ่ายก็อาจกระทบกับเราได้ (โดยเฉพาะหลังจดทะเบียนสมรสเท่าเทียม) หากมีหนี้ดอกเบี้ยสูง เช่น หนี้บัตรเครดิต ให้ช่วยกันวางแผนโปะให้หมดไวที่สุด หรืออาจใช้บัญชีกองกลางช่วยซัพพอร์ตบางส่วนตามที่ตกลงกัน
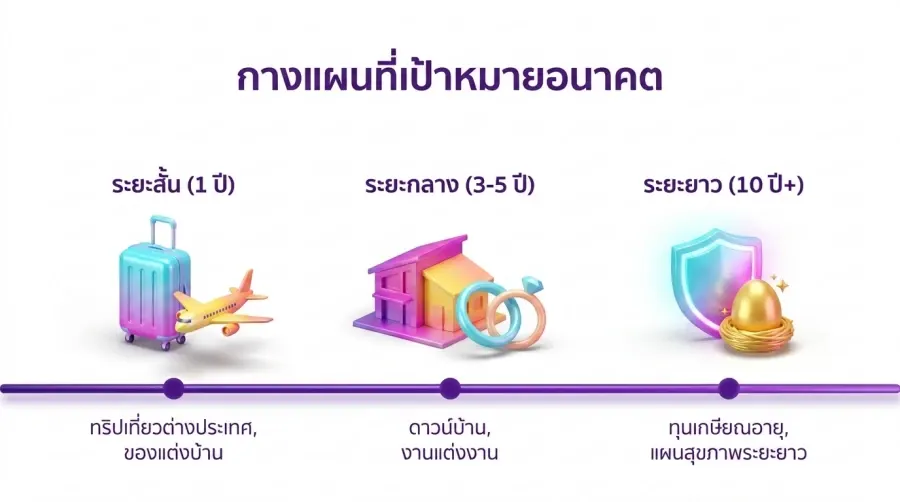
วางเป้าหมาย คู่รักเกย์วางแผนเงิน เพื่ออนาคต
ความฝันของคู่คุณคืออะไร? ซื้อคอนโดใจกลางเมือง? จัดงานแต่งงานริมทะเล? หรือรับบุตรบุญธรรม? การตั้งเป้าหมายร่วมกันจะทำให้การเก็บเงินมีแรงจูงใจมากขึ้น แบ่งเป้าหมายออกเป็น:
- ระยะสั้น (1 ปี): เก็บเงินเที่ยวต่างประเทศ, ซื้อเฟอร์นิเจอร์ใหม่
- ระยะกลาง (3-5 ปี): ดาวน์บ้าน, ซื้อรถยนต์, จัดงานแต่งงาน
- ระยะยาว (10 ปีขึ้นไป): ทุนเกษียณอายุ, แผนดูแลสุขภาพระยะยาว
🏳️🌈 อ่านเพิ่มเติม – อนาคตของชุมชนเกย์ไทย สิ่งที่เราหวังจะเห็นในอีก 5 ปี
สไตล์การแบ่งค่าใช้จ่ายแบบไหนที่ใช่คู่คุณ?
การโอนเงินเข้าบัญชีกองกลางมีหลายวิธี ไม่มีวิธีไหนผิดหรือถูก ขึ้นอยู่กับความสบายใจและฐานะของทั้งสองฝ่าย ลองดูตารางด้านล่างเพื่อหาแนวทางที่เหมาะกับคู่ของคุณครับ
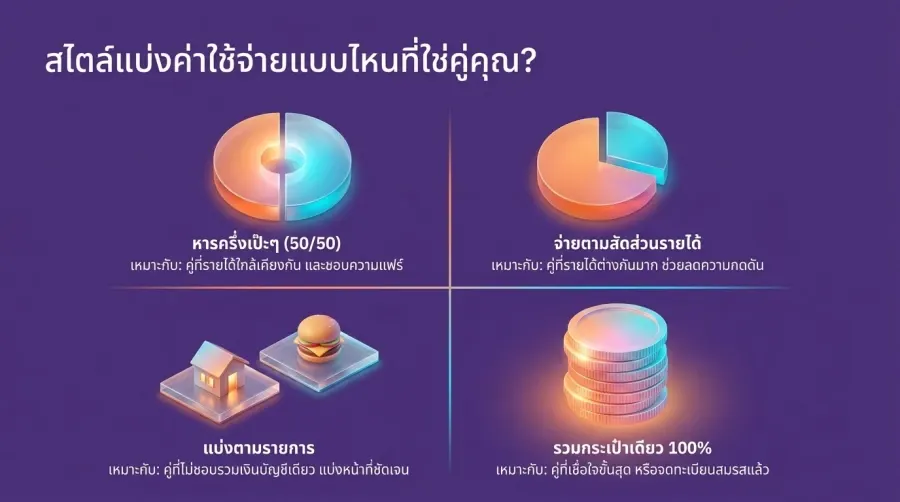
| สไตล์การแบ่ง | วิธีการทำงาน | เหมาะกับใคร? |
|---|---|---|
| หารครึ่งเป๊ะๆ (50/50) | จ่ายเท่ากันทุกบาททุกสตางค์ | คู่ที่รายได้ใกล้เคียงกัน และชอบความแฟร์ |
| จ่ายตามสัดส่วนรายได้ | ใครได้เงินเดือนเยอะ จ่ายเปอร์เซ็นต์เยอะกว่า | คู่ที่รายได้ต่างกันมาก ช่วยลดความกดดัน |
| แบ่งตามรายการ | คนนึงเหมาค่าบ้าน อีกคนเหมาค่ากิน/เที่ยว | คู่ที่ไม่ชอบรวมเงินในบัญชีเดียว แต่แบ่งหน้าที่ชัดเจน |
| รวมกระเป๋าเดียว 100% | รายได้ทุกบาทเข้ากองกลาง แล้วค่อยแจกเป็นเงินทอน | คู่ที่เชื่อใจกันขั้นสุด และมักจดทะเบียนสมรสแล้ว |
เช็กลิสต์รายเดือน: การเงินเกย์ เช็กให้ชัวร์ก่อนกระเป๋ารั่ว
เมื่อตกลงสไตล์การแบ่งค่าใช้จ่ายได้แล้ว สิ่งที่ คู่รักเกย์วางแผนเงิน ต้องทำร่วมกันคือการอัปเดตสถานะทางการเงินอย่างสม่ำเสมอ แนะนำให้กำหนด “Money Date” หรือวันคุยเรื่องเงินเดือนละ 1 ครั้ง โดยอาจจะเป็นวันหยุดสบายๆ หรือช่วงต้นเดือนหลังเงินเดือนออก เพื่อทบทวนเช็กลิสต์เหล่านี้:
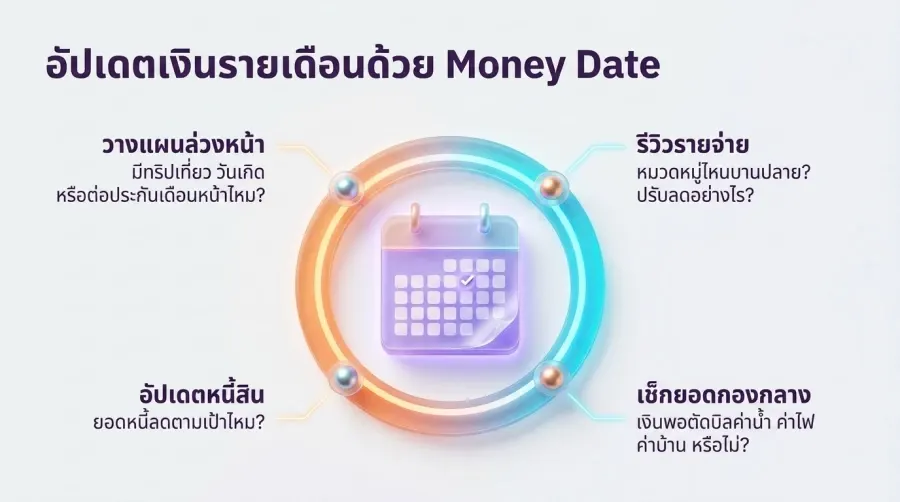
- รีวิวรายจ่ายเดือนที่ผ่านมา
- มีหมวดหมู่ไหนที่บานปลายไหม? (เช่น ค่ากินหรู ค่าช้อปปิ้งออนไลน์) และจะปรับลดในเดือนหน้าได้อย่างไร
- เช็กยอดเงินบัญชีกองกลาง
- เงินในกระเป๋า “ของเรา” ยังเพียงพอสำหรับตัดบิลค่าน้ำ ค่าไฟ ค่าส่วนกลาง หรือค่าผ่อนรถในเดือนนี้หรือไม่
- อัปเดตสถานะหนี้สิน
- เดือนนี้โปะหนี้ไปได้เท่าไหร่แล้ว? ยอดหนี้คงเหลือลดลงตามเป้าหมายที่วางไว้ไหม?
- วางแผนค่าใช้จ่ายพิเศษล่วงหน้า
- เดือนหน้ามีวันเกิดใครไหม? มีแผนจัดทริปเที่ยววันหยุดยาว หรือต้องต่อประกันรถยนต์หรือเปล่า? การรู้ล่วงหน้าจะช่วยให้ไม่ต้องดึงเงินฉุกเฉินออกมาใช้
การทำ Money Date เป็นประจำ จะช่วยให้การเงินของคู่คุณโปร่งใส ลดความระแวง และทำให้ทั้งคู่รู้สึกเป็นทีมเดียวกันมากขึ้นครับ
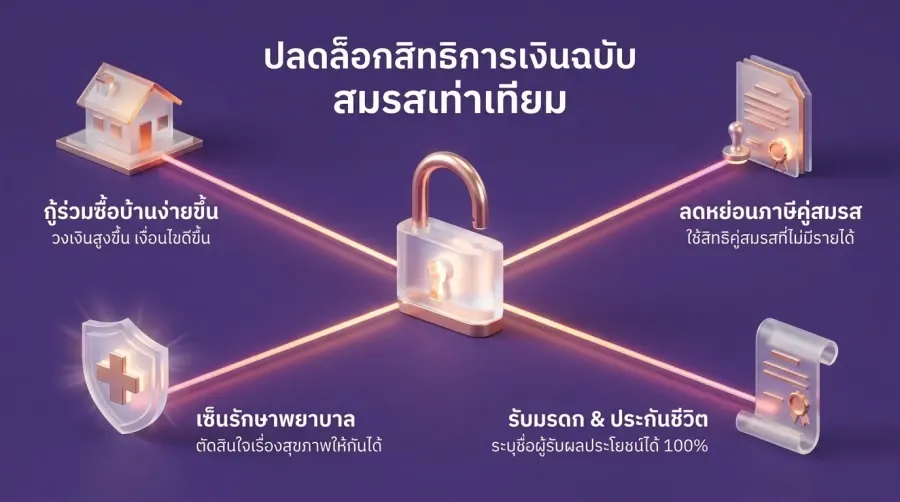
อัปเดต การเงินเกย์ หลังยุคสมรสเท่าเทียม
การที่กฎหมายสมรสเท่าเทียมผ่านและบังคับใช้ ไม่ได้ให้แค่สิทธิในการแต่งงาน แต่ยังปลดล็อกข้อจำกัดทางการเงินหลายอย่างที่คู่รัก LGBTQ+ เคยเสียเปรียบ เช่น:
- การกู้ร่วมซื้อบ้าน: ทำได้ง่ายขึ้นในฐานะคู่สมรส ได้วงเงินสูงขึ้นและเงื่อนไขดีขึ้น
- สิทธิลดหย่อนภาษี: สามารถนำคู่สมรสที่ไม่มีรายได้มาลดหย่อนภาษีได้
- การจัดการมรดก: หากเกิดเหตุไม่คาดฝัน ทรัพย์สินจะตกทอดสู่คู่สมรสตามกฎหมายโดยอัตโนมัติ ไม่ต้องกังวลว่าญาติจะมาฟ้องร้องแย่งชิง
- สิทธิในการตัดสินใจทางการแพทย์: สามารถเซ็นยินยอมการรักษาให้กันและกันได้ ซึ่งเกี่ยวพันกับค่าใช้จ่ายก้อนโตในโรงพยาบาล
คู่รักเกย์วางแผนเงิน เพื่อการลงทุน: ต่อยอดความมั่งคั่งแบบฉบับ DINKs
คู่รักเกย์ส่วนใหญ่มักอยู่ในกลุ่ม DINKs (Double Income, No Kids) หรือคู่ที่มีรายได้สองทางและไม่มีบุตร ซึ่งข้อได้เปรียบคือมีสภาพคล่องทางการเงินสูงกว่าคู่ที่มีภาระเลี้ยงดูบุตร แต่ในขณะเดียวกัน ก็หมายความว่าคุณต้องวางแผนเกษียณอย่างรัดกุม เพราะอาจไม่มีลูกหลานคอยดูแลในบั้นปลายชีวิต การนำ การเงินเกย์ ไปต่อยอดด้วยการลงทุนจึงเป็นเรื่องบังคับ ไม่ใช่แค่ทางเลือก
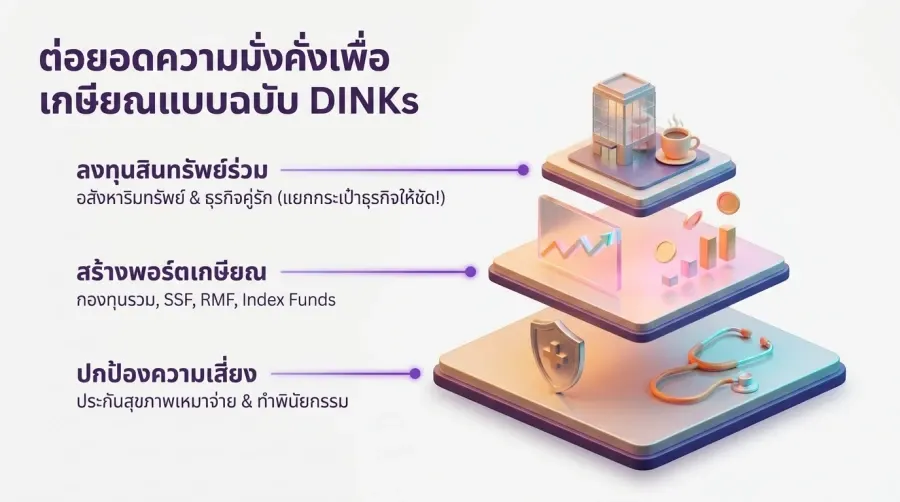
1. การลงทุนในอสังหาริมทรัพย์ร่วมกัน
การกู้ร่วมซื้อบ้านหรือคอนโดเป็นก้าวใหญ่ของชีวิตคู่ ก่อนตัดสินใจ ควรพิจารณา:
- สัดส่วนกรรมสิทธิ์: จะใส่ชื่อร่วม 50/50 หรือแบ่งตามสัดส่วนการผ่อนชำระ
- แผนสำรองหากเลิกรา: (แม้จะไม่อยากคิดถึง) แต่ต้องตกลงกันล่วงหน้าว่าหากแยกทาง จะขายแล้วแบ่งเงิน หรือใครจะเป็นคนซื้อดาวน์ต่อ เพื่อไม่ให้เกิดปัญหาคาราคาซัง
2. กองทุนรวมและหุ้น (สร้างพอร์ตเกษียณ)
หาก คู่รักเกย์วางแผนเงิน สำหรับการเกษียณในอีก 20-30 ปีข้างหน้า ควรจัดสรรเงินบางส่วนในบัญชีกองกลาง (หรือบัญชีส่วนตัวของแต่ละคน) ไปลงทุนในกองทุนรวมที่เน้นการเติบโต เช่น:
- SSF / RMF: นอกจากจะได้ออมเงินระยะยาวแล้ว ยังได้สิทธิประโยชน์ในการลดหย่อนภาษีประจำปีด้วย
- กองทุนดัชนี (Index Funds): เหมาะสำหรับคู่ที่ไม่มีเวลาตามติดตลาดหุ้น แต่ต้องการผลตอบแทนที่ชนะเงินเฟ้อในระยะยาว
3. การทำธุรกิจร่วมกัน (Co-Founders in Love)
หลายคู่เลือกที่จะเปิดร้านกาแฟ ทำแบรนด์เสื้อผ้า หรือรับงานฟรีแลนซ์ร่วมกัน กฎเหล็กของการทำธุรกิจกับแฟนคือ “ต้องแยกกระเป๋าเงินธุรกิจ ออกจากกระเป๋าเงินส่วนตัว และกระเป๋ากองกลางเด็ดขาด” และควรตกลงเรื่องการแบ่งผลกำไร รวมถึงหน้าที่รับผิดชอบให้ชัดเจนตั้งแต่ Day 1
ประกันชีวิตและมรดก: ปกป้องการเงินในวันที่คาดไม่ถึง
แม้สมรสเท่าเทียมจะช่วยปลดล็อกสิทธิหลายอย่าง แต่การจัดการความเสี่ยงด้วยตัวเองก็ยังเป็นสิ่งที่ คู่รักเกย์วางแผนเงิน ขาดไม่ได้เลยครับ โดยเฉพาะเรื่องของสุขภาพและชีวิต
การระบุผู้รับผลประโยชน์ในประกันชีวิต
ก่อนหน้านี้ คู่รัก LGBTQ+ มักเจอปัญหาในการระบุชื่อแฟนเป็นผู้รับผลประโยชน์ในกรมธรรม์ประกันชีวิต เพราะบริษัทประกันมักเรียกร้องหลักฐานความสัมพันธ์ทางสายเลือดหรือทะเบียนสมรส ปัจจุบัน หากจดทะเบียนสมรสแล้ว คุณสามารถระบุชื่อคู่สมรสเป็นผู้รับผลประโยชน์ได้ทันที 100% ซึ่งจะเป็นหลักประกันชั้นดีว่า หากคุณเป็นอะไรไป แฟนของคุณจะมีเงินก้อนสำหรับตั้งตัวและจัดการภาระหนี้สินที่เหลืออยู่
ประกันสุขภาพ: ของมันต้องมี
เมื่ออายุมากขึ้น ค่าใช้จ่ายที่น่ากลัวที่สุดไม่ใช่ค่าเที่ยว แต่คือ “ค่ารักษาพยาบาล” การจัดสรรเงินกองกลางมาซื้อประกันสุขภาพแบบเหมาจ่ายให้กันและกัน คือการปกป้องความมั่งคั่งของครอบครัวไม่ให้สลายไปกับบิลโรงพยาบาล
🏳️🌈 อ่านเพิ่มเติม – สุขภาพเกย์: PrEP, HIV, และการดูแลตัวเองที่ชายรักชายต้องรู้
การทำพินัยกรรม
ถึงแม้กฎหมายจะรับรองสิทธิคู่สมรส แต่เพื่อป้องกันข้อพิพาทระหว่าง “คู่ชีวิต” และ “ครอบครัวเดิม (พ่อแม่/พี่น้อง)” การทำพินัยกรรมระบุเจตนารมณ์ในการแบ่งสินทรัพย์ให้ชัดเจน จะช่วยตัดปัญหาดราม่าแย่งชิงมรดก และสร้างความสบายใจให้กับทุกฝ่ายครับ การจัดการ การเงินเกย์ ที่รอบคอบ ต้องมองไกลไปถึงวันที่เราไม่อยู่ด้วย
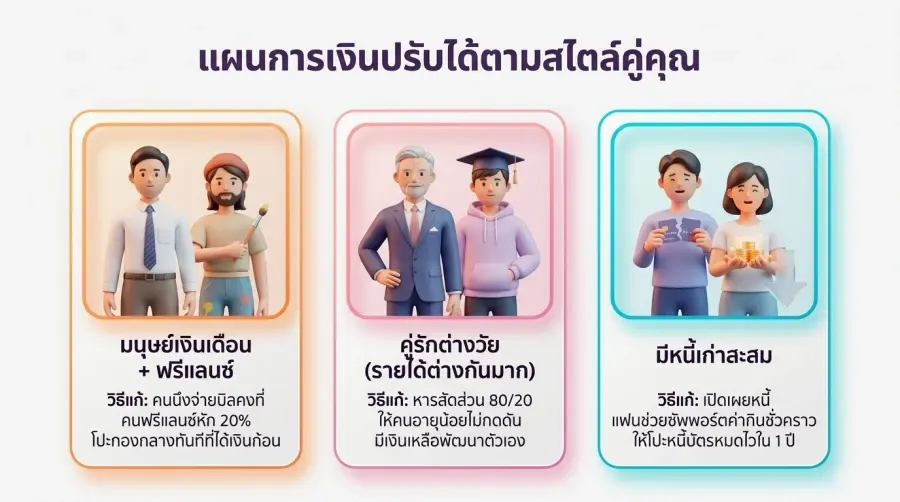
3 สไตล์ คู่รักเกย์วางแผนเงิน ที่นำไปปรับใช้ได้จริง
เคสที่ 1: มนุษย์เงินเดือน + ฟรีแลนซ์ (รายได้ไม่แน่นอน)
- เอ เป็นพนักงานออฟฟิศรายได้คงที่ 40,000 บาท/เดือน ส่วน บี เป็นฟรีแลนซ์ รายได้แกว่งตั้งแต่ 15,000 – 60,000 บาท/เดือน
- วิธีแก้ปัญหา: เอ รับหน้าที่จ่ายบิลคงที่ เช่น ค่าเช่าคอนโด อินเทอร์เน็ต ส่วน บี รับผิดชอบค่าใช้จ่ายที่ไม่รู้จำนวนจริงๆ หรือรู้เพียงคร่าวๆ เช่น ค่ากิน ค่าไปเที่ยว และเมื่อเดือนไหนบีได้เงินก้อนใหญ่ จะต้องหัก 20% โปะเข้าบัญชีฉุกเฉินกองกลางทันที
เคสที่ 2: คู่รักต่างวัย (ช่องว่างรายได้สูง)
- นัท อายุ 45 ปี เป็นผู้บริหาร รายได้ 150,000 บาท ส่วน กอล์ฟ อายุ 25 ปี เพิ่งเรียนจบ เริ่มทำงาน รายได้ 25,000 บาท
- วิธีแก้ปัญหา: ใช้วิธีหารตามสัดส่วน นัทอาจออกค่าใช้จ่ายส่วนกลาง 80% และกอล์ฟออก 20% เพื่อให้กอล์ฟไม่รู้สึกกดดันจนเกินไป และยังมีเงินเหลือสำหรับพัฒนาตัวเอง หรือเก็บออมส่วนตัว
เคสที่ 3: หนี้เก่าเยอะ แต่พร้อมสร้างอนาคต
- เจและท็อป รายได้เท่ากันที่ 35,000 บาท แต่เจมีหนี้บัตรเครดิตสะสม 100,000 บาท
- วิธีแก้ปัญหา: เจต้องเปิดเผยหนี้ทั้งหมดให้ท็อปทราบ ท็อปอาจไม่ได้ช่วยจ่ายหนี้โดยตรง (เพราะเป็นหนี้ส่วนตัวก่อนคบกัน) แต่ท็อปช่วยซัพพอร์ตค่าอาหาร หรือค่าใช้จ่ายกองกลางให้มากขึ้นชั่วคราว เพื่อให้เจมีสภาพคล่องไปโปะหนี้บัตรให้หมดไวที่สุดภายใน 1 ปี เมื่อหนี้หมด ค่อยกลับมาหาร 50/50 ตามเดิม
การดูตัวอย่างเหล่านี้จะเห็นได้ว่า การที่คู่รักเกย์ วางแผนเงิน ไม่มีสูตรสำเร็จตายตัว แต่ปรับเปลี่ยนได้ตามบริบทของแต่ละคู่ครับ
คำถามที่พบบ่อย (FAQ) เกี่ยวกับการเงินเกย์
ถาม: เพิ่งคบกันได้ 6 เดือน ควรเริ่มเปิดบัญชีกองกลางเลยไหม?
= อาจจะยังเร็วเกินไปสำหรับบัญชีร่วมที่ผูกพันทางกฎหมาย แนะนำให้เริ่มต้นด้วยการโหลดแอปบัญชีรายรับ-รายจ่ายที่แชร์กันดูได้ หรือใช้วิธีพลัดกันจ่ายเวลาไปเดทก่อน เพื่อศึกษาพฤติกรรมการใช้เงินของกันและกัน
ถาม: แฟนชอบยืมเงินแล้วไม่ค่อยคืน ควรทำอย่างไรดี?
= เป็นสัญญาณเตือนที่ต้องระวัง (Red Flag) ควรจับเข่าคุยกันตรงๆ ถึงลิมิตการช่วยเหลือ หากเขามีปัญหาหนี้สินเรื้อรัง ควรแนะนำให้เขาพบที่ปรึกษาทางการเงิน ไม่ใช่แก้ปัญหาด้วยการให้ยืมไปเรื่อยๆ เพราะจะพังทั้งความสัมพันธ์และการเงินของคุณเอง 🏳️🌈 อ่านเพิ่มเติม – Red Flag ในแอปเดทเกย์ สัญญาณเตือนที่ไม่ควรมองข้าม
ถาม: คู่รักเกย์วางแผนเงินเพื่อการเกษียณ ควรเน้นลงทุนอะไรดี?
= ควรเน้นการลงทุนระยะยาวที่กระจายความเสี่ยง เช่น กองทุนรวม (RMF/SSF) ประกันชีวิตแบบบำนาญ หรืออสังหาริมทรัพย์ การไม่มีลูกหลานคอยดูแลในปั้นปลายหมายความว่าเราต้องพึ่งพิงเงินเก็บและผลตอบแทนจากการลงทุนของตัวเองให้มากที่สุด
บทสรุป
การจัดการ การเงินเกย์ ไม่ใช่เรื่องของการจับผิด หรือการจำกัดอิสรภาพ แต่คือการแสดงความรักในรูปแบบที่เป็นรูปธรรมที่สุด การที่ คู่รักเกย์วางแผนเงิน ร่วมกันอย่างโปร่งใส จะช่วยสร้างรากฐานที่แข็งแกร่งให้ความสัมพันธ์ เผชิญหน้ากับวิกฤตเศรษฐกิจได้แบบไม่หวั่น และพร้อมจับมือกันไปถึงเป้าหมายในอนาคตที่วาดฝันไว้ รักกันแล้ว อย่าลืมหันมาดูแลกระเป๋าสตางค์ของกันและกันด้วยนะครับ!
พร้อมเปิดประสบการณ์ใหม่กับสังคมเกย์ไทยหรือยัง?
มาอัปเดตเรื่องราวการเงินเกย์ และไลฟ์สไตล์แบบจัดเต็ม โหลดแอป Quicky วันนี้ เพื่อหาเพื่อนใหม่ หาคนรู้ใจ ที่เข้าใจชาว LGBTQ+ ที่สุด!