O amor é algo bonito, mas não podemos negar que o dinheiro é um fator importante para manter uma vida a dois equilibrada. Agora que o casamento igualitário é legal na Tailândia, formar uma família e planejar o futuro juntos deixou de ser apenas um sonho para homens gays e pessoas LGBTQ+, trazendo também direitos e responsabilidades legais reais. Se você está em um relacionamento e já pensa no futuro a longo prazo, este guia aborda o planejamento financeiro para casais gays e traz dicas para administrar o dinheiro juntos de forma inteligente, evitar discussões sobre contas e construir um futuro mais tranquilo.
Neste artigo
Português: As finanças de casais gays são um assunto que precisa ser discutido com clareza!
Muitos casais têm dificuldade em falar sobre dinheiro por ser um assunto delicado e desconfortável. Mas conversar abertamente sobre situação financeira, renda e dívidas desde o início ajuda a evitar problemas no futuro. Uma boa gestão financeira em casais gays não significa apenas ganhar mais, mas também entender os hábitos de consumo de cada um.
“O amor nos faz querer ficar juntos, mas a estabilidade financeira nos ajuda a permanecer juntos.”
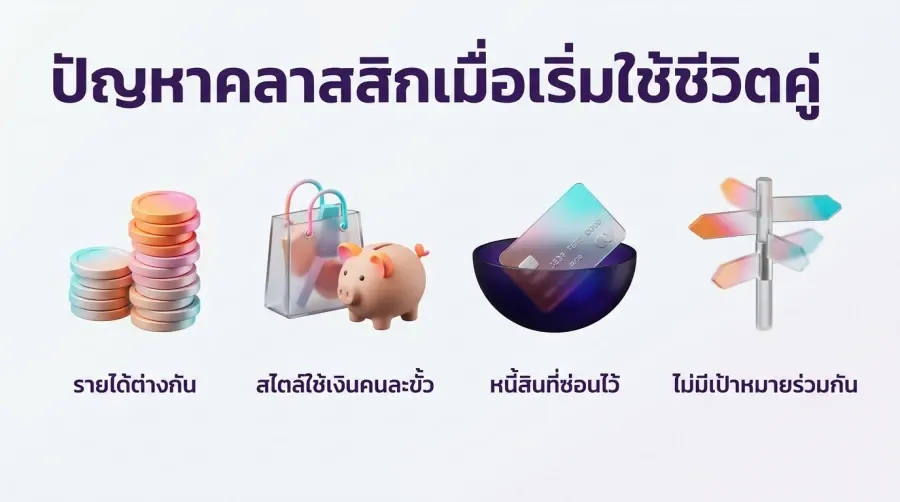
Problemas comuns ao começar uma vida a dois
Antes de buscar soluções, veja se vocês estão enfrentando estes problemas:
- Diferença de renda: um ganha mais de 100.000 bahts por mês, enquanto o outro está começando a trabalhar e ganha cerca de 10.000 bahts.
- Estilos de consumo diferentes: um gosta de gastar com marcas de luxo, enquanto o outro prefere economizar.
- Dívidas escondidas: dívidas de cartão de crédito, empréstimos estudantis ou responsabilidades financeiras familiares não reveladas desde o início.
- Sem objetivos em comum: não saber se querem ter uma casa, um carro ou para onde desejam viajar nos próximos 3 a 5 anos.
Primeiros passos para gerir as finanças de um casal gay e ter uma relação mais tranquila
Planejar as finanças em um casal gay não significa juntar todo o dinheiro e perder a liberdade individual. Trata-se de encontrar um “equilíbrio” que funcione para os dois. Veja como começar.
| Falar abertamente sobre dinheiro |
|---|
| Escolham um momento tranquilo, peçam algo gostoso para comer e conversem sobre seus objetivos financeiros. Falem abertamente sobre renda, despesas e dívidas de cada um. Não tenham vergonha das dívidas, pois conhecer a realidade ajuda a encontrar soluções juntos, em vez de escondê-la. |
| Distribuir as contas |
|---|
| O “método das 3 carteiras” é uma das formas mais eficazes para casais modernos. Ele divide o dinheiro em três partes: um fundo comum para a vida a dois e fundos pessoais para cada parceiro. Sem uma divisão clara, imprevistos podem causar dificuldades financeiras. |
🏳️🌈 Leia mais – Como registrar um casamento gay? Guia A–Z para preparar os documentos de casamento
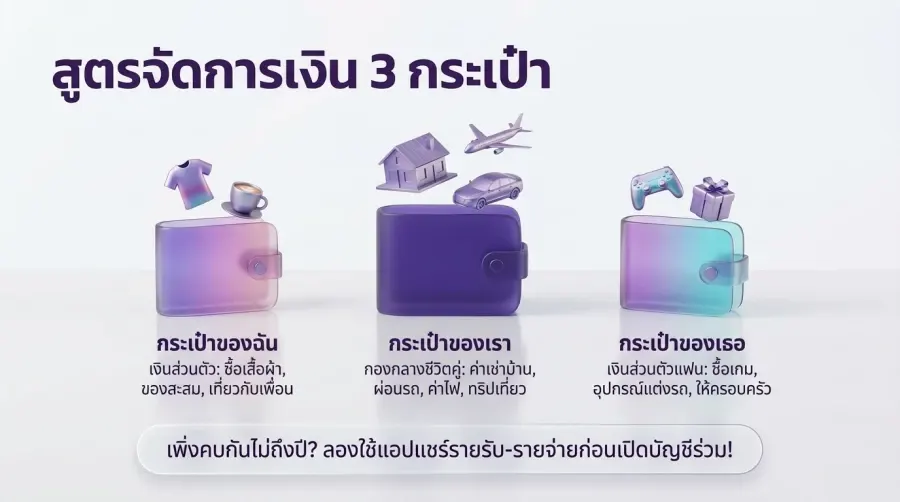
Método das 3 contas
| Tipo de conta | Objetivo | Quem administra? | Exemplos de despesas |
|---|---|---|---|
| Minha carteira | Dinheiro pessoal | Titular da conta | Roupas, itens de coleção, viagens com amigos |
| Sua carteira | Dinheiro pessoal do parceiro | Namorado | Jogos, acessórios para o carro, dinheiro para a família dele |
| Nossa conta | Conta conjunta para despesas do casal | Gerir em conjunto | Aluguel, prestação do carro, eletricidade, alimentação, viagens a dois |
Regras essenciais do planejamento financeiro gay que não devem ser ignoradas
Fundo de emergência
A vida é imprevisível. Um dos parceiros pode perder o emprego ou adoecer de repente. A conta conjunta deve ter uma reserva de emergência equivalente a pelo menos 3 a 6 meses das despesas totais, para manter a estabilidade do casal diante de imprevistos.
Gerenciar juntos as dívidas e as finanças do casal com responsabilidade
Se decidirem formar uma família juntos, as dívidas do parceiro também podem afetar você, especialmente após o casamento. No caso de dívidas com juros altos, como cartão de crédito, planejem juntos quitá-las o mais rápido possível ou usem parte do fundo conjunto conforme o acordo entre vocês.
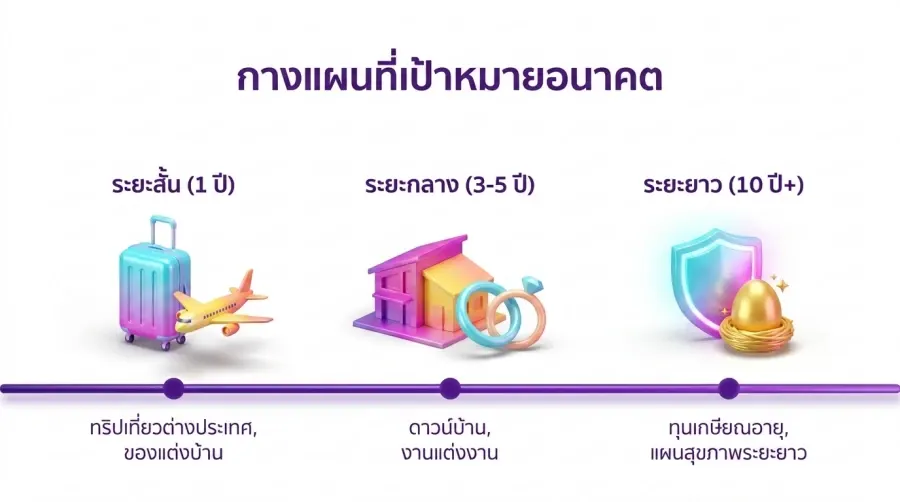
Casais gays planejando as finanças para o futuro
Qual é o sonho de vocês como casal? Comprar um apartamento no centro da cidade? Fazer um casamento à beira-mar? Ou adotar uma criança? Definir objetivos em comum torna a poupança mais motivadora. Dividam os objetivos em:
- Curto prazo (1 ano): Poupar para uma viagem ao exterior, comprar móveis novos
- Moyen terme (3–5 ans) : apport pour une maison, achat d’une voiture, mariage
- Longo prazo (10 anos ou mais): fundo de aposentadoria, plano de saúde de longo prazo
🏳️🌈 Leia mais – O futuro da comunidade gay tailandesa: o que esperamos ver nos próximos 5 anos
Qual forma de dividir as despesas combina mais com o seu casal?
Existem várias formas de contribuir para uma conta conjunta, sem método certo ou errado. Tudo depende da situação financeira e do conforto de cada um. Veja a tabela abaixo e encontre a opção mais adequada para o casal.
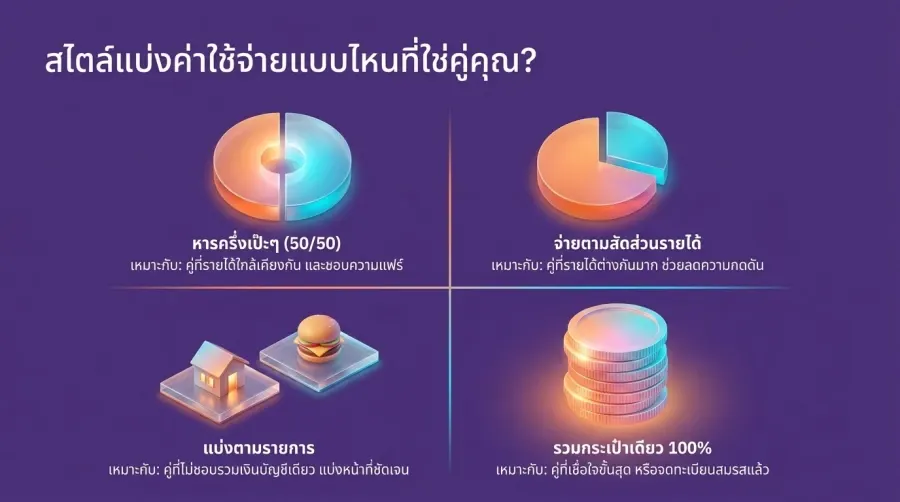
| Forma de divisão | Como funciona | Para quem é indicado? |
|---|---|---|
| Divisão igual (50/50) | Dividir todas as despesas igualmente | Casais com rendas semelhantes que valorizam a igualdade |
| Divisão proporcional à renda | Quem ganha mais paga uma porcentagem maior | Casais com grande diferença de renda, ajudando a reduzir a pressão financeira |
| Divisão por despesa | Um paga a moradia, o outro cobre alimentação e viagens | Casais que preferem contas separadas, mas com responsabilidades financeiras bem definidas |
| Finanças 100% conjuntas | Toda a renda vai para um fundo conjunto, depois cada um recebe seu dinheiro pessoal | Casais com total confiança, geralmente já casados |
Checklist mensal: organize as finanças do casal gay antes que o dinheiro escape
Depois de definir como dividir as despesas, os casais gays devem atualizar regularmente sua situação financeira. Marquem um “Money Date” uma vez por mês, em um dia tranquilo ou no início do mês após receberem o salário, para revisar este checklist:
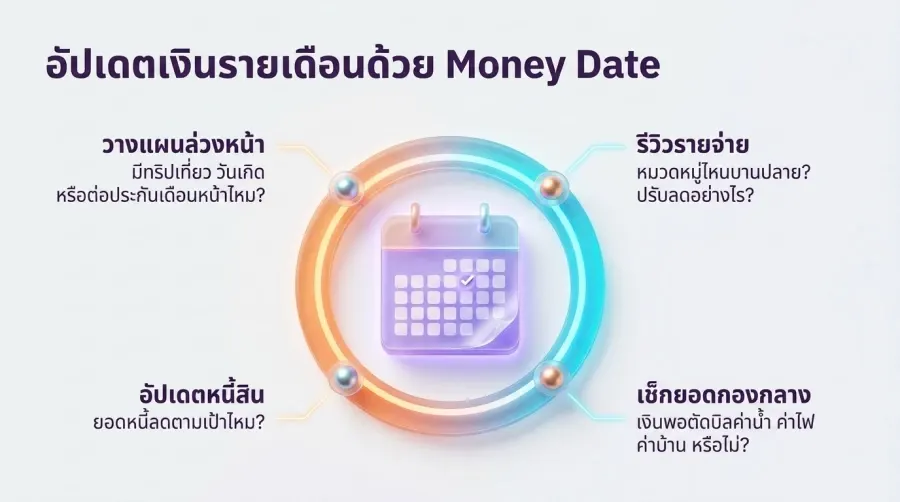
- Revisar as despesas do mês passado
- Alguma categoria ultrapassou o orçamento? (por exemplo, restaurantes caros ou compras online) Como reduzir esses gastos no próximo mês?
- Verificar o saldo da conta conjunta
- Há dinheiro suficiente no fundo “nosso” para pagar água, luz, taxas comuns ou a parcela do carro deste mês?
- Atualizar a situação das dívidas
- Quanto da dívida vocês quitaram este mês? O saldo restante está diminuindo conforme o planejado?
- Planejar despesas especiais com antecedência
- Português: Algum aniversário no próximo mês? Planejam viajar em um feriado prolongado ou renovar o seguro do carro? Antecipar essas despesas ajuda a evitar o uso do fundo de emergência.
Fazer “Money Dates” regularmente torna as finanças mais transparentes, reduz as dúvidas e ajuda vocês a se sentirem mais unidos como uma equipe.
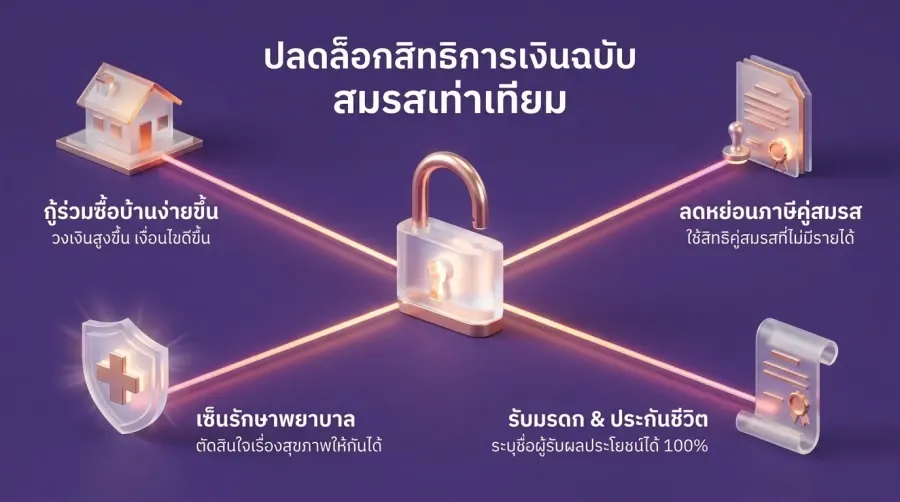
Finanças de casais gays após o casamento igualitário
A aprovação e a entrada em vigor do casamento igualitário não garantem apenas o direito de se casar, mas também eliminam várias barreiras financeiras que antes colocavam casais LGBTQ+ em desvantagem, como:
- Financiamento imobiliário conjunto: mais fácil para casais casados, com limites maiores e melhores condições.
- Dedução fiscal: é possível obter uma dedução fiscal pelo cônjuge sem renda.
- Herança: em caso de imprevisto, o cônjuge possui direitos sucessórios garantidos por lei, oferecendo maior proteção sobre os bens herdados.
- Direito de decisão médica: os cônjuges podem autorizar o tratamento médico um do outro, o que também pode envolver despesas hospitalares elevadas.
Planejamento de investimentos para casais gays: aumentando o patrimônio como DINKs
Muitos casais gays fazem parte do grupo DINKs (Double Income, No Kids), ou seja, casais com duas rendas e sem filhos. A vantagem é ter maior flexibilidade financeira do que casais com filhos. Porém, isso também exige um planejamento cuidadoso da aposentadoria, pois podem não ter filhos para cuidar deles no futuro. Por isso, investir para aumentar o patrimônio torna-se uma necessidade, e não apenas uma opção.
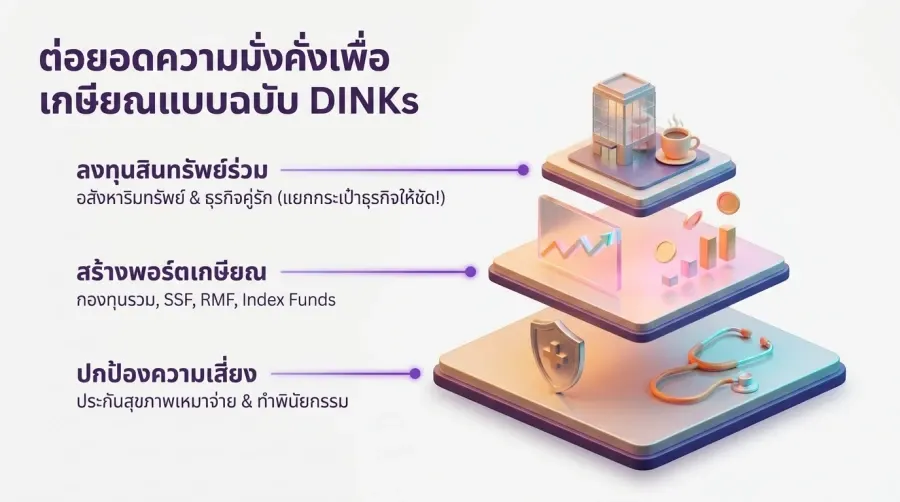
1. Investir juntos em imóveis
Fazer um financiamento conjunto para comprar uma casa ou apartamento é um grande passo na vida a dois. Antes de decidir, considere:
- Proporção da propriedade: será dividida em 50/50 ou de acordo com a contribuição de cada um nas parcelas?
- Plano em caso de separação: mesmo que não queiram pensar nisso, definam com antecedência se irão vender o imóvel e dividir o valor ou se um dos parceiros assumirá os pagamentos, evitando conflitos futuros.
2. Fundos de investimento e ações (construindo uma carteira para a aposentadoria)
Se um casal gay planeja financeiramente a aposentadoria para daqui a 20–30 anos, pode destinar parte do fundo conjunto (ou das contas individuais) a fundos de investimento focados em crescimento, como:
- SSF / RMF: além da poupança de longo prazo, também oferecem benefícios de dedução fiscal anual.
- Fundos de índice (Index Funds): indicados para casais que não têm tempo para acompanhar o mercado de ações, mas buscam retornos de longo prazo acima da inflação.
Português: 3. Criar um negócio juntos (Co-Founders in Love)
Muitos casais escolhem abrir um café, criar uma marca de roupas ou trabalhar juntos como freelancers. A regra de ouro ao fazer negócios com o parceiro é: “Separe completamente o dinheiro da empresa das finanças pessoais e do fundo conjunto.” A divisão dos lucros e as responsabilidades também devem ser definidas claramente desde o primeiro dia.
Seguro de vida e herança: protegendo suas finanças contra imprevistos
Embora o casamento igualitário tenha ampliado muitos direitos, a gestão de riscos continua essencial no planejamento financeiro de casais gays, especialmente em relação à saúde e à vida.
Designação do beneficiário do seguro de vida
Anteriormente, casais LGBTQ+ enfrentavam dificuldades para indicar o parceiro como beneficiário do seguro de vida, pois as seguradoras podiam exigir comprovação de parentesco ou casamento. Hoje, após o casamento legal, é possível indicar o cônjuge como beneficiário. Isso oferece uma importante proteção financeira para que o parceiro possa lidar com despesas e dívidas restantes em caso de imprevisto.
Seguro de saúde: indispensável
Com o passar dos anos, a despesa mais preocupante não são as viagens, mas as “despesas médicas”. Usar parte dos fundos conjuntos para contratar um seguro de saúde completo para ambos ajuda a proteger o patrimônio familiar das contas hospitalares.
🏳️🌈 Leia mais – Saúde dos homens gays: PrEP, HIV e autocuidado que todo homem gay deve conhecer
Fazer um testamento
Mesmo que a lei reconheça os direitos dos cônjuges, fazer um testamento que defina claramente a divisão dos bens pode evitar conflitos entre o “parceiro” e a “família de origem (pais/irmãos)”. Isso reduz disputas por herança e traz tranquilidade para todos. Um bom planejamento financeiro gay também deve considerar o que acontecerá depois da nossa ausência.
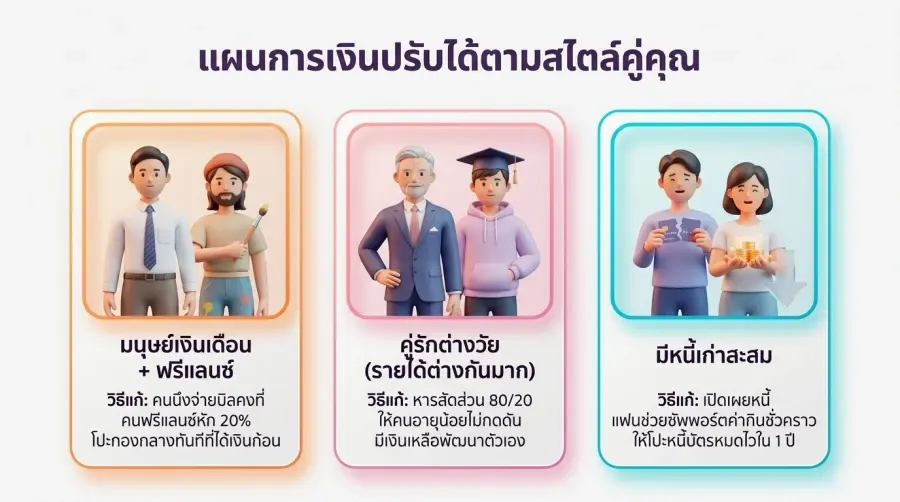
3 estilos práticos de planejamento financeiro para casais gays
Caso 1: Assalariado + Freelancer (Renda instável)
- A trabalha em escritório e tem uma renda fixa de 40.000 baht/mês, enquanto B é freelancer e ganha entre 15.000 e 60.000 baht/mês.
- Solução: A fica responsável pelas despesas fixas, como aluguel do condomínio e internet, enquanto B cobre despesas variáveis ou aproximadas, como alimentação e viagens. Quando B recebe uma quantia maior em algum mês, 20% devem ser imediatamente destinados ao fundo de emergência conjunto.
Caso 2: Casal com diferença de idade (Grande diferença de renda)
- Nat, 45 anos, é executivo e ganha 150.000 baht/mês, enquanto Golf, 25 anos, acabou de se formar e começou a trabalhar com uma renda de 25.000 baht/mês.
- Solução: Dividir as despesas comuns proporcionalmente. Nat pode pagar 80% e Golf 20%, para que Golf não sinta muita pressão financeira e ainda tenha dinheiro para desenvolvimento pessoal ou poupança.
Caso 3: Muitas dívidas antigas, mas prontos para construir um futuro juntos
- Jay e Top ganham 35.000 baht/mês cada, mas Jay tem uma dívida de cartão de crédito de 100.000 baht.
- Solução: Jay deve informar Top sobre todas as suas dívidas. Top não precisa ajudar a pagá-las diretamente, pois são dívidas pessoais anteriores ao relacionamento, mas pode assumir temporariamente uma parte maior das despesas com alimentação ou despesas conjuntas, permitindo que Jay quite a dívida do cartão de crédito em até 1 ano. Depois disso, podem voltar à divisão 50/50.
Esses exemplos mostram que o planejamento financeiro para casais gays não tem uma fórmula fixa e pode ser adaptado à situação de cada casal.
Perguntas frequentes (FAQ) sobre finanças de casais gays
P: Estamos juntos há apenas 6 meses. Devemos abrir uma conta conjunta agora?
= Talvez ainda seja cedo para uma conta conjunta com vínculo legal. Comecem com um aplicativo compartilhado para acompanhar receitas e despesas ou alternem quem paga nos encontros para conhecer melhor os hábitos financeiros um do outro.
P: Meu parceiro costuma pedir dinheiro emprestado e raramente devolve. O que devo fazer?
P: Em quais investimentos os casais gays devem focar ao planejar a aposentadoria?
= É melhor focar em investimentos de longo prazo e diversificados, como fundos de investimento (RMF/SSF), seguro de vida para aposentadoria ou imóveis. Não ter filhos para cuidar de vocês na velhice significa depender mais das próprias economias e dos retornos dos investimentos.
Conclusão
Gerir as finanças de um casal gay não significa controlar o outro nem limitar a sua liberdade, mas demonstrar amor de forma concreta. Planejar as finanças juntos com transparência ajuda a construir uma base sólida para o relacionamento, enfrentar dificuldades econômicas com confiança e caminhar juntos rumo aos objetivos futuros. Quando existe amor, não se esqueçam também de cuidar das finanças um do outro!
Pronto para viver uma nova experiência na comunidade gay tailandesa?
Fique por dentro das novidades sobre finanças e estilo de vida gay. Baixe o Quicky hoje para conhecer novos amigos e encontrar alguém especial que realmente entende a comunidade LGBTQ+ !