爱情很美好,但不可否认,“金钱”是让伴侣生活顺利发展的重要因素。如今泰国婚姻平等法已正式生效,男同性恋、同志以及所有 LGBTQ+ 群体组建家庭、共同规划未来,不再只是梦想,也伴随着实际的法律权利与义务。如果你正与男友交往,并开始考虑长期未来,这篇文章将带你深入了解同志财务规划,分享伴侣如何聪明地共同理财,减少因账单产生的争执,一起享受更稳定的未来!
本文目录
中文: 同志财务,是伴侣之间必须谈清楚的重要话题!
很多情侣谈到钱时容易出现问题,因为这是个敏感话题,也担心让对方不舒服。但尽早坦诚讨论经济状况、收入和债务,是预防未来感情问题的好方法。良好的同志财务管理不只是赚更多钱,更重要的是了解彼此的消费习惯。
“爱情让我们想在一起,但财务稳定让我们能够长久走下去。”
开始共同生活时的常见问题
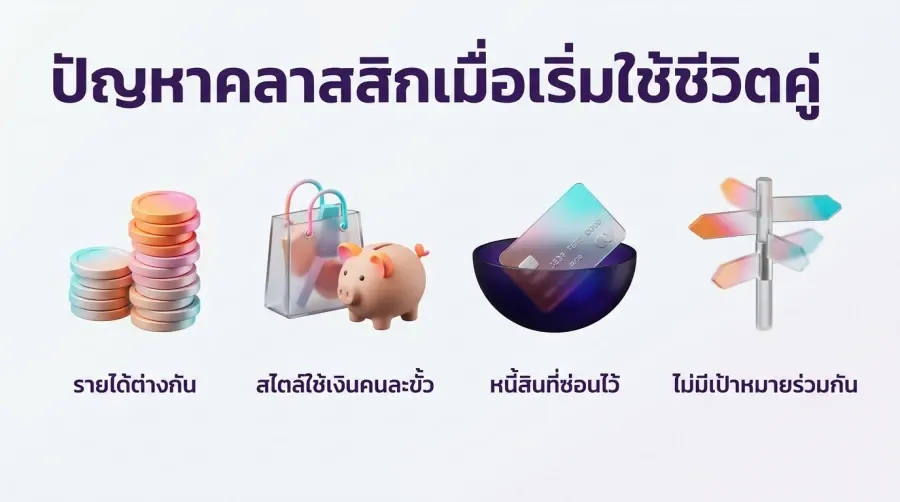
在寻找解决方法之前,先看看你们是否正面临这些问题:
- 收入差距:一方月薪十万泰铢以上,另一方刚开始工作,月薪只有一万多泰铢。
- 消费方式不同:一方喜欢花钱买名牌,另一方注重节省和储蓄。
- 隐瞒的债务:信用卡债务、学生贷款或一开始没有告诉对方的家庭经济负担。
- 缺乏共同目标:不知道未来 3–5 年是否想买房、买车或去哪里旅行。
管理同性伴侣财务的入门步骤,让感情生活更顺利
同性伴侣共同规划财务,并不意味着要把所有钱都放在一起、失去个人自由,而是找到一个双方都满意的“平衡点”。一起来看看如何开始吧。
| 坦诚谈钱 |
|---|
| 找个轻松的时间,点些好吃的,一起聊聊财务目标,并坦诚说明各自的收入、支出和债务。有债务不用觉得尴尬,因为了解真实情况,才能一起找到更好的解决办法,而不是互相隐瞒。 |
| 分配账户 |
|---|
| “三钱包法”是现代情侣非常实用的理财方式,将钱分成三部分:共同生活资金和各自的个人资金。这样既能共同承担生活开支,也能保留个人自由。如果不合理分配资金,遇到紧急情况时可能会陷入财务困难。 |
🏳️🌈 阅读更多 – 如何登记同性婚姻?同性婚姻文件准备 A-Z 指南
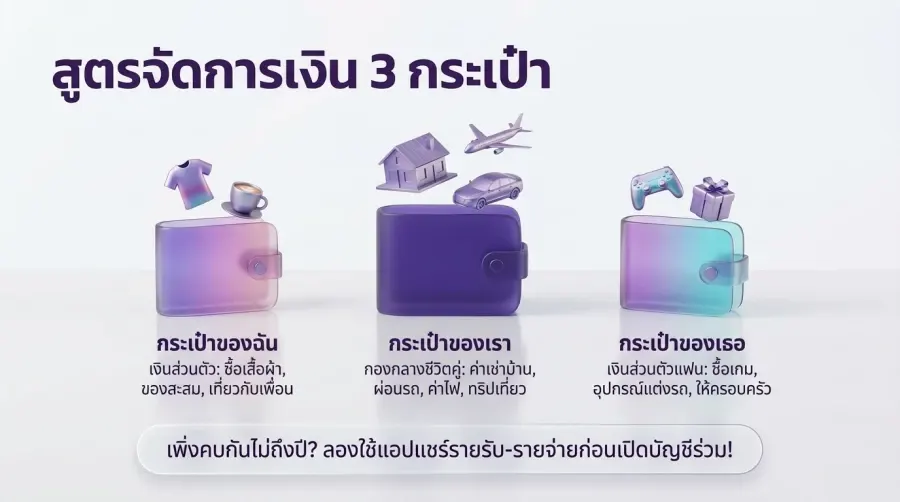
三账户法
| 账户类型 | 目的 | 谁负责管理 | 支出示例 |
|---|---|---|---|
| 我的钱包 | 个人资金 | 账户持有人 | 买衣服、收藏品、和朋友旅行 |
| 你的钱包 | 伴侣的个人资金 | 男朋友 | 买游戏、汽车配件、给家人钱 |
| 我们的共同账户 | 共同生活账户 | 共同管理 | 房租、车贷、电费、餐费、情侣旅行 |
💡 Quicky Tip:正在寻找生活方式合拍的另一半吗?来 Quicky App 找聊天伙伴或心仪对象吧!一款真正懂泰国同志的交友 App!
同性伴侣财务规划不可忽视的铁则
应急储备金
生活充满不确定性。任何一方都可能突然失业或生病。共同账户应至少准备相当于 3–6 个月总支出的应急资金,以免意外情况影响共同生活。
理性地共同管理债务与财务
如果决定一起组建家庭,对方的债务也可能影响到自己,尤其是在登记平等婚姻之后。如果有信用卡债务等高利息债务,应共同制定计划尽快还清,或根据双方约定使用共同账户承担部分还款。
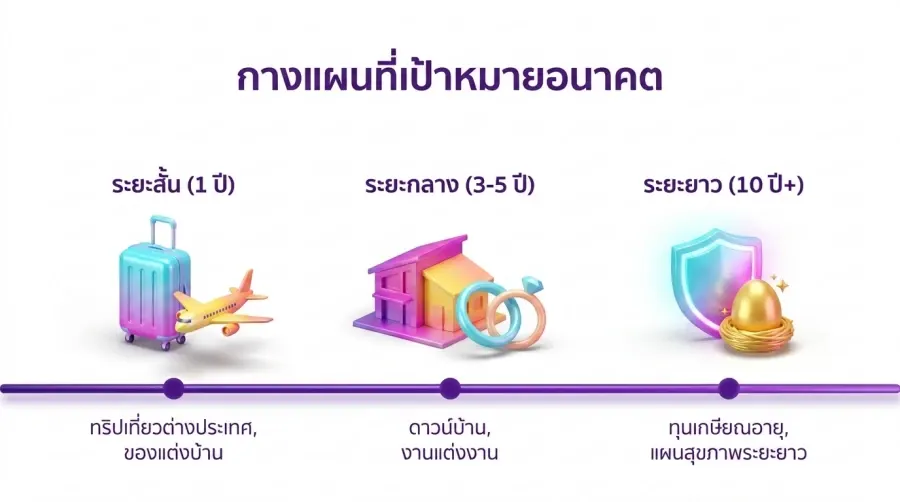
同性伴侣共同规划财务,为未来设定目标
你们共同的梦想是什么?在市中心买公寓?举办海边婚礼?还是收养孩子?设定共同目标能让储蓄更有动力。可以将目标分为:
- 短期(1年):存钱出国旅行、购买新家具
- 中期(3–5 年):支付购房首付、买车、举办婚礼
- 长期(10年以上):退休基金、长期健康保障计划
🏳️🌈 阅读更多 – 泰国同志社群的未来:未来 5 年我们希望看到的改变
哪种分担开支方式最适合你们?
向共同账户存钱有多种方式,没有绝对的对错,主要取决于双方的经济状况和舒适度。看看下面的表格,找到最适合你们的方式。
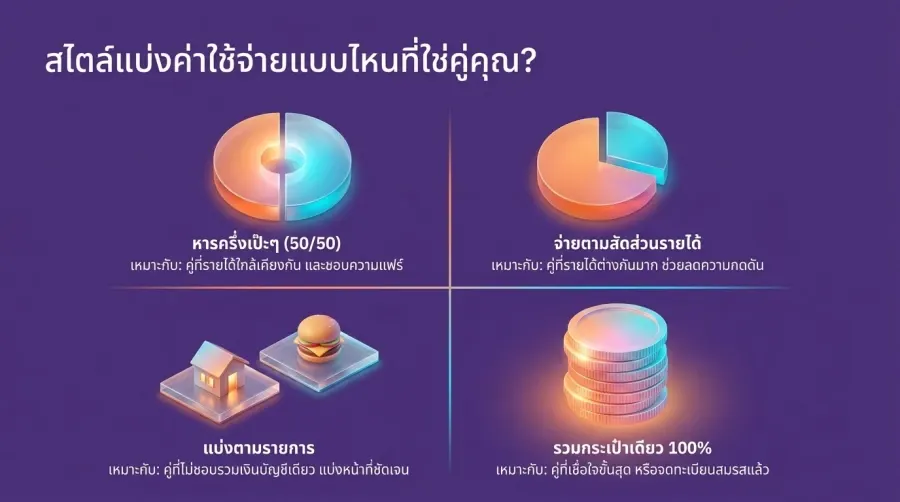
| 分摊方式 | 运作方式 | 适合谁? |
|---|---|---|
| 完全平分(50/50) | 每笔费用完全平分 | 收入相近且重视公平的情侣 |
| 按收入比例分摊 | 收入较高的一方承担更高比例 | 适合收入差距较大的情侣,有助于减轻经济压力 |
| 按项目分担 | 一人负责住房费用,另一人负责餐饮和旅行费用 | 适合不想把钱放在同一账户、但分工明确的情侣 |
| 资金 100% 合并 | 所有收入都存入共同账户,再分配个人零用钱 | 高度信任彼此且通常已登记结婚的伴侣 |
每月财务清单:同志理财检查,避免不必要的支出
确定好分担开支的方式后,同性伴侣还需要定期更新彼此的财务状况。建议每月安排一次“Money Date”,可以选在轻松的休息日或月初发薪后,一起检查以下事项:
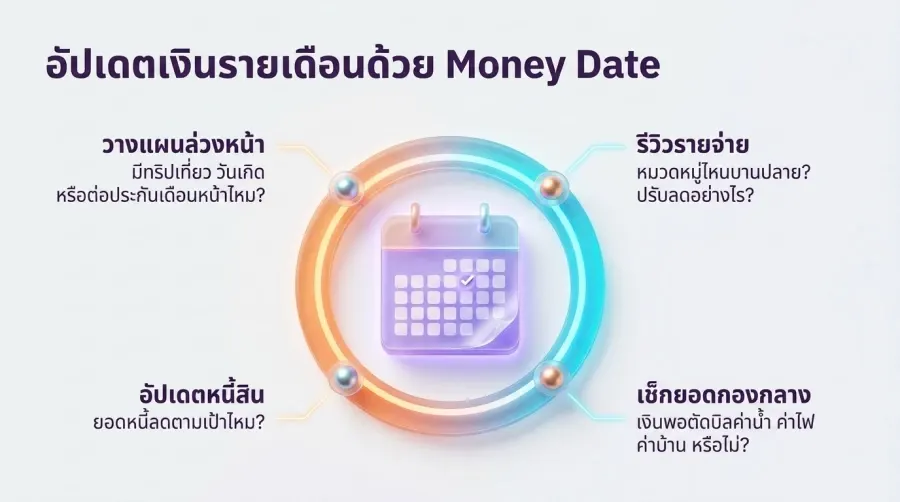
- 回顾上个月的支出
- 哪些类别的支出超支了?(例如高档餐饮、网购)下个月该如何减少?
- 检查共同账户余额
- “我们的”共同资金是否足够支付本月的水电费、公共管理费或车贷?
- “我们的”共同资金是否足够支付本月的水电费、公共管理费或车贷?
- 更新债务状况
- 这个月已经还了多少债务?剩余债务是否按计划减少?
- 提前规划特殊支出
- 下个月有人过生日吗?有长假旅行计划,或者需要续汽车保险吗?提前了解这些支出,就不用动用应急资金。
定期进行“Money Date”能让你们的财务更加透明,减少彼此的猜疑,也让双方更有团队感。
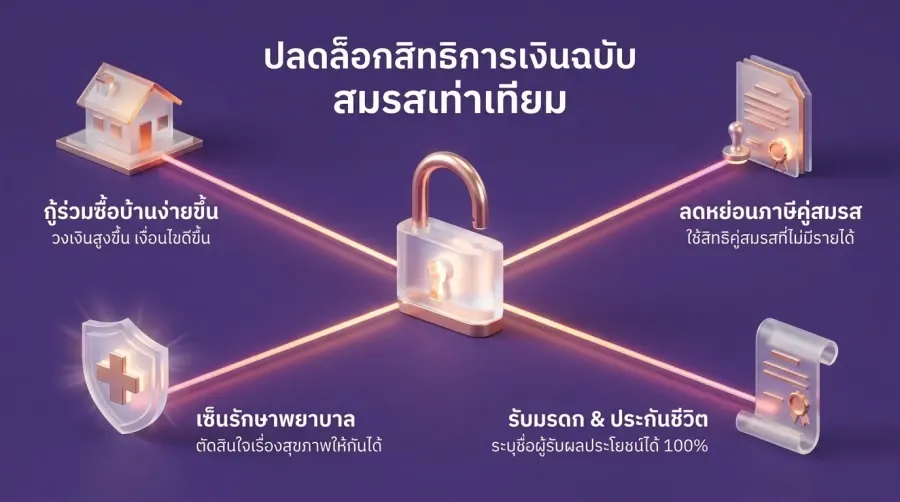
婚姻平等时代后的同志财务新变化
婚姻平等法的通过和实施,不仅赋予了结婚的权利,也消除了 LGBTQ+ 伴侣过去在财务方面面临的许多限制,例如:
- 联名贷款买房:以配偶身份申请更方便,可获得更高额度和更好的贷款条件。
- 税收减免:可将无收入的配偶用于个人所得税配偶扣除。
- 遗产管理:如果发生意外,配偶依法享有继承权,无需担心因缺乏法律上的配偶身份而失去继承保障。
- 医疗决定权:可以为配偶签署医疗同意书,这也可能涉及较高的医疗费用。
同性伴侣投资理财:DINK 伴侣的财富增长方式
许多同性伴侣属于 DINKs(Double Income, No Kids),即双收入、无子女家庭。优势是相比有子女的家庭拥有更高的财务流动性,但同时也需要更谨慎地规划退休生活,因为晚年可能没有子女照顾。因此,通过投资让资金持续增长非常重要,而不仅仅是一种选择。
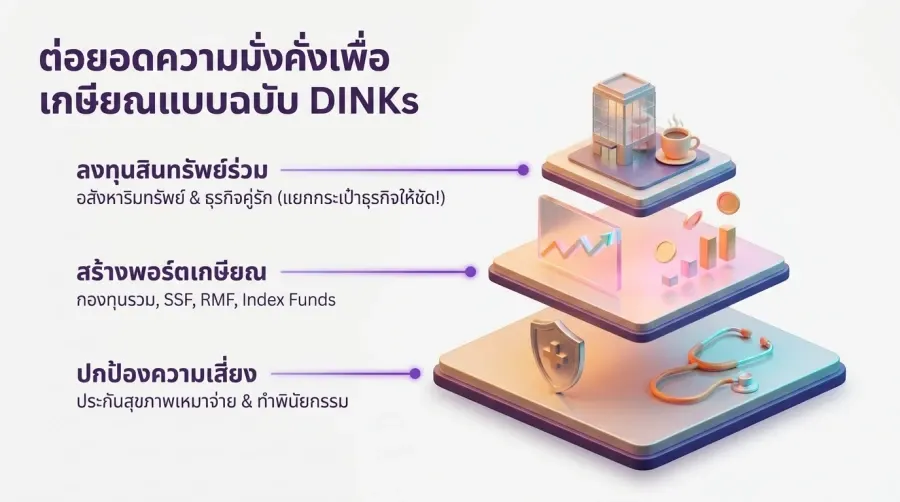
1. 共同投资房地产
共同贷款购买房屋或公寓是伴侣生活中的重要一步。在决定之前,应考虑:
- 产权比例:双方各占 50/50,还是按照各自的还款比例分配?
- 分手后的备用方案:(虽然不愿去想)但应提前约定,如果分开,是出售房产后分钱,还是由一方接手并继续付款,以避免日后产生纠纷。
2. 基金与股票(建立退休投资组合)
如果同性伴侣计划在未来 20–30 年退休,可以将共同账户(或各自个人账户)中的部分资金投资于注重增长的基金,例如:
- SSF / RMF:除了长期储蓄外,还可享受年度税收减免优惠。
- 指数基金(Index Funds):适合没有时间持续关注股市,但希望长期投资回报跑赢通胀的伴侣。
3. 共同创业(Co-Founders in Love)
很多情侣选择一起开咖啡店、创立服装品牌或接自由职业项目。与伴侣一起做生意的首要原则是:“商业资金必须与个人资金和共同生活资金完全分开。”同时,从第一天起就应明确利润分配和各自的职责。
人寿保险与遗产:为意外情况提供财务保障
虽然婚姻平等带来了更多权利,但同性伴侣在财务规划中仍不能忽视自身的风险管理,尤其是健康和人寿方面。
指定人寿保险受益人
过去,LGBTQ+ 伴侣在将另一半指定为人寿保险受益人时常遇到困难,因为保险公司可能要求提供亲属关系或结婚证明。如今,如果已经登记结婚,就可以将配偶指定为受益人。这能提供重要的经济保障,确保发生意外时,伴侣有一笔资金应对生活和剩余债务。
健康保险:必不可少
随着年龄增长,最令人担忧的开支不是旅行,而是“医疗费用”。从共同资金中拨出一部分,为彼此购买综合医疗保险,可以保护家庭财富,避免被高额医疗账单消耗。
🏳️🌈 阅读更多 – 同性恋男性健康:男男性行为者需要了解的 PrEP、HIV 和自我保健
立遗嘱
即使法律已经保障配偶的权利,为避免“伴侣”与“原生家庭(父母/兄弟姐妹)”之间发生纠纷,立遗嘱并明确资产分配意愿,可以减少遗产争议,让各方更加安心。周全的同性伴侣财务规划,也应考虑到我们不在之后的安排。
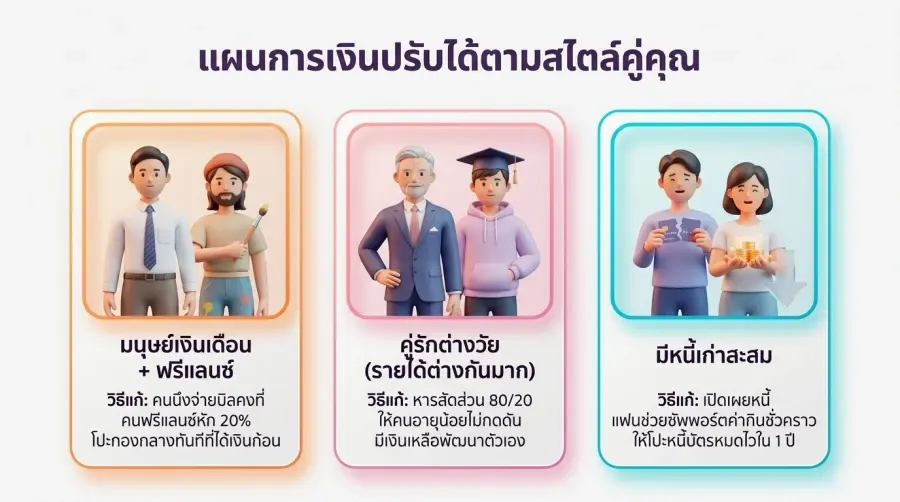
同性伴侣可实际应用的 3 种财务规划方式
案例 1:上班族 + 自由职业者(收入不稳定)
- A 是上班族,每月固定收入 40,000 泰铢;B 是自由职业者,每月收入在 15,000–60,000 泰铢之间浮动.
- 解决方法:A 负责固定账单,如公寓租金和网络费;B 负责金额不固定或只能大致估算的支出,如餐饮和旅行。当 B 某个月获得一笔较大的收入时,应立即拿出 20% 存入共同应急账户。
案例 2:年龄差距较大的伴侣(收入差距较大)
- Nat,45 岁,是一名管理人员,月收入 150,000 泰铢;Golf,25 岁,刚毕业开始工作,月收入 25,000 泰铢。
- 解决方法:按比例分担共同开支。Nat 可以承担 80%,Golf 承担 20%,这样 Golf 不会感到太大压力,也能留出资金用于自我提升或个人储蓄。
案例 3:旧债较多,但准备共同创造未来
- Jay 和 Top 的月收入相同,都是 35,000 泰铢,但 Jay 有 100,000 泰铢的信用卡债务.
- 解决方法:Jay 应向 Top 坦白所有债务。Top 不必直接帮忙还债(因为这是交往前的个人债务),但可以暂时多承担餐费或共同开支,让 Jay 有更多资金尽快偿还信用卡债务,目标是在 1 年内还清。还清后,再恢复 50/50 分担。
从这些例子可以看出,同性伴侣的财务规划没有固定公式,可以根据每对伴侣的实际情况进行调整。
关于同性伴侣财务的常见问题(FAQ)
问:刚交往 6 个月,应该开始开设共同账户吗?
= 对于具有法律约束力的共同账户来说,可能还太早。建议先使用可以共享查看收支记录的记账应用,或约会时轮流付款,以了解彼此的消费习惯。
问:伴侣经常借钱却不怎么还,我该怎么办?
问:同性伴侣为退休进行财务规划时,应该重点投资什么?
= 应重点进行分散风险的长期投资,例如共同基金(RMF/SSF)、养老型人寿保险或房地产。如果晚年没有子女照顾,就意味着需要更多依靠自己的储蓄和投资回报。
总结
管理同性伴侣财务并不是为了挑错或限制自由,而是最实际的爱意表达。伴侣之间透明地共同规划财务,有助于为关系打下坚实基础,从容面对经济危机,并携手实现共同规划的未来目标。相爱之后,也别忘了照顾好彼此的钱包!
准备好体验泰国同志圈的新生活了吗?
掌握同性恋财务与生活方式的最新资讯。立即下载 Quicky,结识新朋友、寻找懂你的伴侣,加入更懂 LGBTQ+ 的社区!